 integra escopo, prazo e custo para um controle mais preciso de obras e projetos de engenharia.)

1. Introdução
A Análise de Valor Agregado (AVA), segundo Vargas (2013), é uma ferramenta de gestão de projetos em que a análise é medida pelo acompanhamento do desempenho geral do projeto por meio de uma perspectiva financeira, mas que também integra aspectos de prazo e progresso físico para essa avaliação.
De acordo com Nocêra (2015), a Análise de Valor Agregado foi utilizada pela primeira vez em 1976 pelo Departamento de Defesa Americano, que integrava o gerenciamento de escopo, custo e prazo do projeto.
Portanto, a chave do Valor Agregado é a união entre escopo, custo e prazo, na tentativa de um gerenciamento de projetos mais eficiente.
2. Estrutura Analítica de Projeto – EAP
Para que a Análise de Valor Agregado seja implementada de forma eficiente, o primeiro passo é a estruturação efetiva do escopo, ou seja, a definição do trabalho a ser realizado.
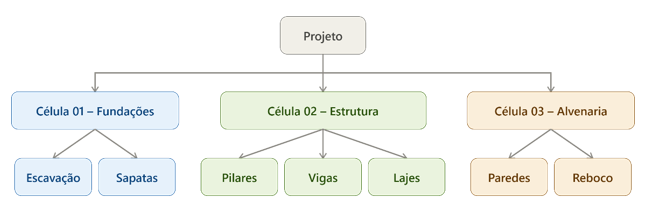
Para tanto, a ferramenta utilizada é a Estrutura Analítica de Projeto (EAP), que é uma ferramenta visual que divide o escopo total de um projeto em partes menores e mais fáceis de gerenciar, chamadas de pacotes de trabalho.
A EAP é uma divisão hierárquica do projeto, em que o projeto é estruturado do objetivo geral (topo) até as tarefas executáveis (base).
Essa divisão hierárquica facilita o controle, definindo responsáveis, prazos e custos.
3. Planejamento
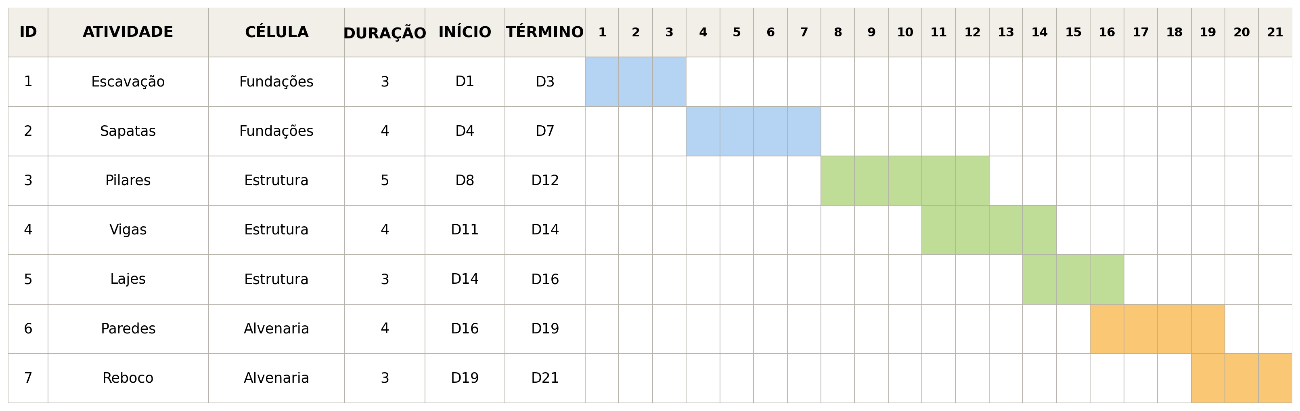
Após a decomposição do escopo na EAP, criamos o cronograma, que nada mais é do que a distribuição, ao longo do tempo, dos pacotes de trabalho estabelecidos na EAP.
É aqui que vemos o desenvolvimento cronológico dos pacotes de trabalho ao longo do tempo, o que determina o Orçamento no Término (ONT) do projeto.
4. Células de Controle
Segundo Vargas (2013), após a definição do escopo e o desenvolvimento do cronograma do projeto, é necessário estabelecer os custos envolvidos para a determinação do orçamento.
Para determinar o orçamento do projeto, é necessária a criação de células de controle.
As células de controle agregam os valores do orçamento por meio do estabelecimento dos recursos empregados na realização das atividades.
Esses recursos compreendem toda a mão de obra, os materiais e os equipamentos que serão utilizados para alcançar os objetivos do projeto.
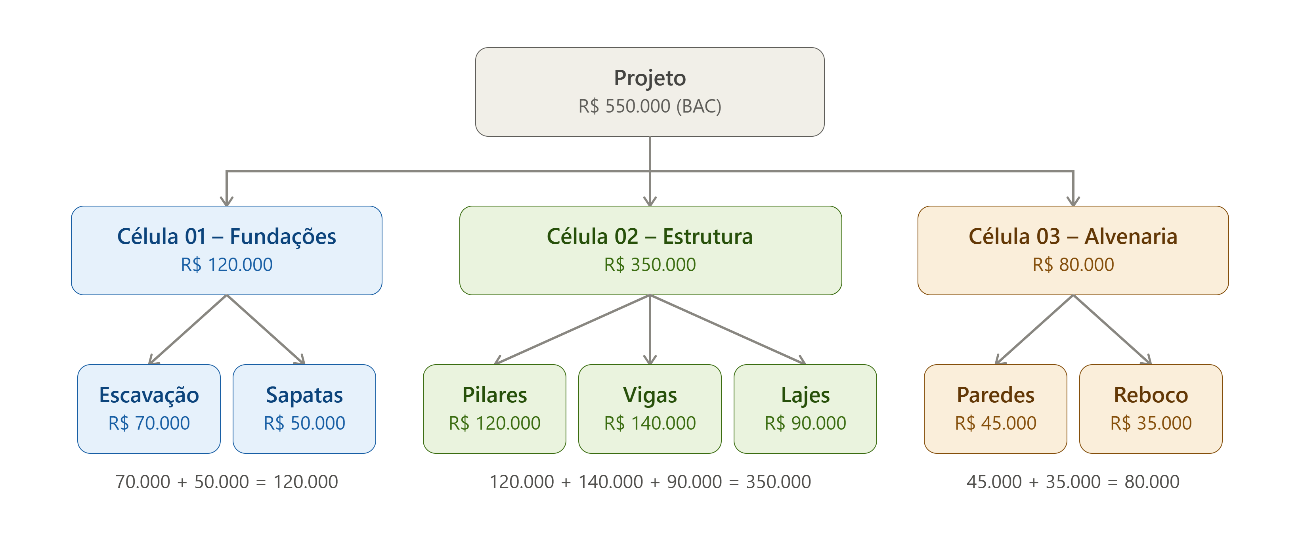
Cada Célula de Controle contém os valores referentes aos pacotes de trabalho, que vão se agregando à medida que sobem na cadeia hierárquica. Como pode ser observado acima, cada atividade tem um valor, que soma na célula de controle e que soma em todo o projeto, gerando, assim, o orçamento do projeto.
5. Valor Agregado
Segundo Nocêra (2015), o Valor Agregado é toda atividade que agrega valor no decorrer da sua execução até uma determinada data de status.
5.1 Elementos básicos da Análise do Valor Agregado
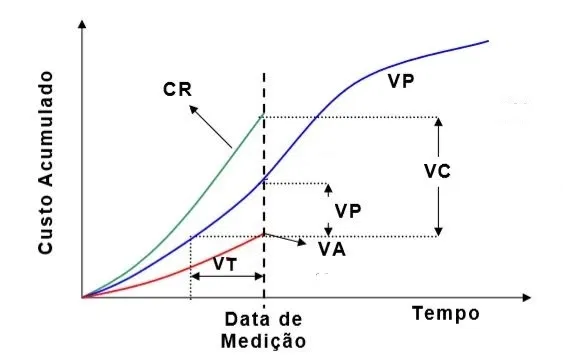
Valor Planejado (VP) é o valor planejado da linha de base de uma atividade até a data de status. Esse valor planejado é baseado, conforme explicado acima, no orçamento determinado pela utilização dos recursos atribuídos a essas atividades.
Custo Real (CR) é o valor real gasto do trabalho executado de uma determinada atividade até a data de status.
Valor Agregado (VA) é o valor do trabalho executado até a data de status.
5.2 Índices de desempenho
| Sigla | Descrição | Indicativo |
| VP | Valor Planejado | Aferição do valor planejado até a data de status |
| CR | Custo Real | Custo real incorrido até a data de status |
| VA | Valor Agregado | Valor agregado até a data de status |
| ONT | Orçamento no Término | Valor total orçado para o projeto |
| Sigla | Descrição | Indicativo | Fórmula |
| VPr | Variação de Prazo | Indica se o projeto está adiantado ou atrasado em relação ao cronograma. Então, se:
VPr > 0, projeto está adiantado (entregou mais valor do que o planejado para o período); VPr = 0, projeto está exatamente no prazo; VPr < 0, projeto está atrasado (entregou menos valor do que o cronograma exigia). |
VPr = VA – VP |
| IDP | Índice de Desempenho de Prazo | Indica com qual eficiência estamos utilizando o tempo no projeto. Então, se:
IDP > 1, projeto está adiantado. Uso do tempo do projeto melhor do que o esperado; IDP = 1, projeto anda no prazo; IDP < 1, projeto atrasado. Uso do tempo do projeto pior do que o esperado. |
IDP = VA/VP |
| VC | Variação de Custo | Indica se o projeto está abaixo ou acima em relação ao orçamento. Então, se:
VC > 0, o projeto está abaixo do orçamento (economizando dinheiro); VC = 0, projeto está exatamente dentro do orçamento; VC < 0, projeto está acima do orçamento (estourado / dando prejuízo). |
VC = VA – CR |
| IDC | Índice de Desempenho de Custo | Indica com qual eficiência estamos utilizando os recursos do projeto. Então, se:
IDC > 1, projeto está abaixo do orçamento (eficiente). Cada R$ 1,00 gasto gera mais de R$ 1,00 em valor; IDC = 1, projeto está gastando exatamente o que foi orçado; IDC < 1, projeto está acima do orçamento (ineficiente). Você está gastando mais para entregar menos. |
IDC = VA/CR |
Graficamente, temos:
5.3 Aplicação prática da Análise de Valor Agregado
De posse da EAP, das Células de Controle e do Cronograma, podemos agora aplicar a Análise de Valor Agregado na prática.
Considere a tabela abaixo:
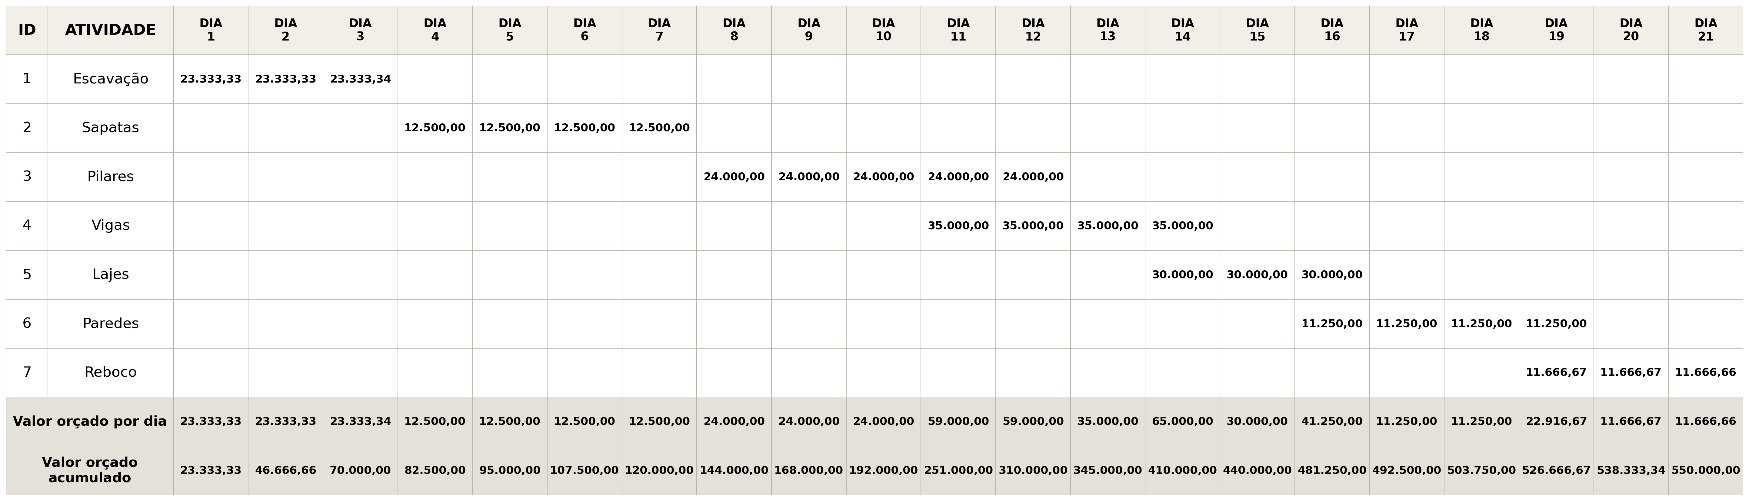
Se definirmos a data de status no dia 12 (D12) e considerarmos uma distribuição linear do custo, usando percentuais como critério de avanço, teríamos, para o D12, o resultado a seguir:
| Atividade | VP D12 | Progresso Previsto | Progresso Real | VA D12 | CR D12 |
| Escavação | R$ 70.000,00 | 100% | 100% | 70.000,00 | 72.000,00 |
| Sapatas | R$ 50.000,00 | 100% | 83% | 41.250,00 | 43.250,24 |
| Pilares | R$ 120.000,00 | 100% | 89% | 106.800,00 | 102.421,63 |
| Vigas | R$ 35.000,00 | 50,0% | 43% | 15.050,00 | 18.023,52 |
| Lajes | R$ – | 0,00% | 0,00% | 0,00 | 0,00 |
| Paredes | R$ – | 0,00% | 0,00% | 0,00 | 0,00 |
| Reboco | R$ – | 0,00% | 0,00% | 0,00 | 0,00 |
| Totais | R$ 275.000,00 | 233.100,00 | 235.695,39 |
Exemplificação da determinação das análises e previsões para duas atividades. Fonte: o autor.
Exemplo 1: Escavação
Variação de Prazo – VPr
VPr = VA – VP → VPr = 70.000 – 70.000 = 0
Logo: projeto está exatamente no prazo.
Índice de Desempenho de Prazo – IDP
IDP = VA / VP → IDP = 70.000 / 70.000 = 1
Logo: projeto está exatamente no prazo.
Variação de Custo – VC
VC = VA – CR → VC = 70.000 – 72.000 = -2.000
Logo: projeto está acima do orçamento.
Índice de Desempenho de Custo – IDC
IDC = VA / CR → IDC = 70.000 / 72.000 = 0,97
Logo: projeto está acima do orçamento (ineficiente). Você está gastando mais para entregar menos.
Como podemos verificar acima, com relação ao prazo, a atividade de Escavação está conforme o planejado, ou seja, o que foi planejado foi agregado.
Contudo, com relação ao custo, os valores já não apresentam a mesma realidade. Como pode ser visto acima, apesar de a atividade estar no prazo, os custos reais ficaram um pouco acima do planejado.
Isso pode ter ocorrido justamente porque, para manter a atividade dentro do prazo planejado, pode ter sido necessário empregar mais recursos para o atingimento da meta.
Exemplo 2: Pilares
Variação de Prazo – VPr
VPr = VA – VP → VPr = 106.800 – 120.000 = -13.200
Logo: projeto está atrasado (entregou menos valor do que o cronograma exigia).
Índice de Desempenho de Prazo – IDP
IDP = VA / VP → IDP = 106.800 / 120.000 = 0,89
Logo: projeto atrasado. Uso do tempo do projeto pior do que o esperado.
Variação de Custo – VC
VC = VA – CR → VC = 106.800 – 102.421,63 = 4.378,37
Logo: projeto está abaixo do orçamento (economizando dinheiro).
Índice de Desempenho de Custo – IDC
IDC = VA / CR → IDC = 106.800 / 102.421,63 = 1,04
Logo: projeto está abaixo do orçamento (eficiente).
Como podemos verificar acima, com relação ao prazo, o projeto apresenta uma situação desfavorável, com a Variação de Prazo (VPr) negativa e o Índice de Desempenho de Prazo (IDP) abaixo de 1. Isso significa que o valor agregado até o momento está abaixo do valor que havia sido planejado, indicando que o projeto está atrasado em relação ao cronograma.
Contudo, com relação ao custo, a situação é diferente. A Variação de Custo (VC) positiva e o Índice de Desempenho de Custo (IDC) acima de 1 indicam que o trabalho realizado está sendo executado com um custo inferior ao planejado.
Essa situação pode ocorrer, por exemplo, quando o projeto está atrasado e, consequentemente, realizou um volume de trabalho menor do que o previsto. Como foi realizado menos trabalho, os custos reais também podem ter ficado abaixo do planejado. Portanto, embora o desempenho de custo seja favorável, isso não significa necessariamente que o projeto esteja economizando, mas que o custo do trabalho efetivamente realizado está abaixo do valor planejado para esse mesmo trabalho.
6. Conclusão
A utilização da Análise de Valor Agregado permite gerar uma grande variedade de análises para o acompanhamento do projeto. Com base no escopo, no cronograma e nos custos, podemos obter uma visão holística do projeto e, dessa forma, traçar objetivos que mantenham o projeto nos trilhos ou estratégias para sua retomada.
O principal objetivo deste artigo foi elucidar aos leitores a importância da utilização do Valor Agregado na gestão de projetos. Certamente, há muito mais a ser estudado, pois essa ferramenta permite realizar diversas outras análises além das apresentadas neste artigo.
E na sua obra, a Análise de Valor Agregado já é utilizada? Compartilhe sua experiência conosco na aba de comentários!
Referências Bibliográficas
VARGAS, Ricardo Viana. Análise de valor agregado: revolucionando o gerenciamento de prazos e custos. 6. ed. Rio de Janeiro: Brasport, 2013.
NOCÊRA, Rosaldo de Jesus. Análise de valor agregado. 5. ed